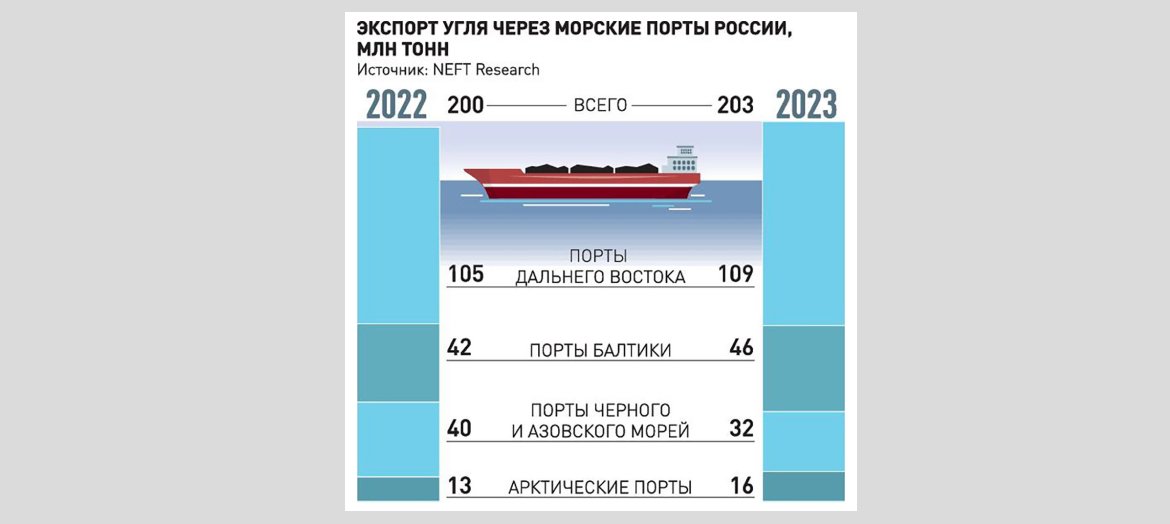
面向亚太地区国家的煤炭出口大幅攀升,带动了东向铁路煤炭运输需求的增长,特别是发往中国和远东各港口。然而,经由黑海和亚速海的路线也构成了另一替代途径。尽管远东干线东部多边形枢纽(Eastern Polygon)的现代化改造正在推进,但煤炭运输需求依然超过了铁路的实际通过能力。
在欧盟对俄实施煤炭禁运后,对欧煤炭出口锐减。然而,对于俄罗斯企业而言,经由黑海港口出口依然有利可图,尤其是在对印发货量持续攀升的背景下。2023年,尽管黑海及亚速海各港口发运量有所下滑,但经由各港口出口的煤炭总量依然实现了增长。
自2023年初以来,国际煤炭价格有所走低,但这并不意味着俄罗斯出口商能获取暴利。我国煤炭的主要进口国是中国、土耳其和印度(预计到2030年印度煤炭需求将增长约3亿吨),这使得经由南部港口的运输路线对国内企业具有广阔前景。
长远来看,预计出口量在今年就将实现增长,但这并非源于亚速海和黑海港口集疏运基础设施瓶颈的消除,而是得益于东部多边形枢纽通行能力的提升,以及从埃尔加(Elga)煤矿通往鄂霍次克海沿岸的私营铁路工程建设。